Thanh toán sớm, theo tiến độ hay vay hỗ trợ lãi suất ở The CityOn A2?
So sánh ba phương án thanh toán tòa A2 The CityOn bằng phần trăm và số tiền, kèm phép thử tự vay ngân hàng và gợi ý chọn phương án theo dòng tiền.
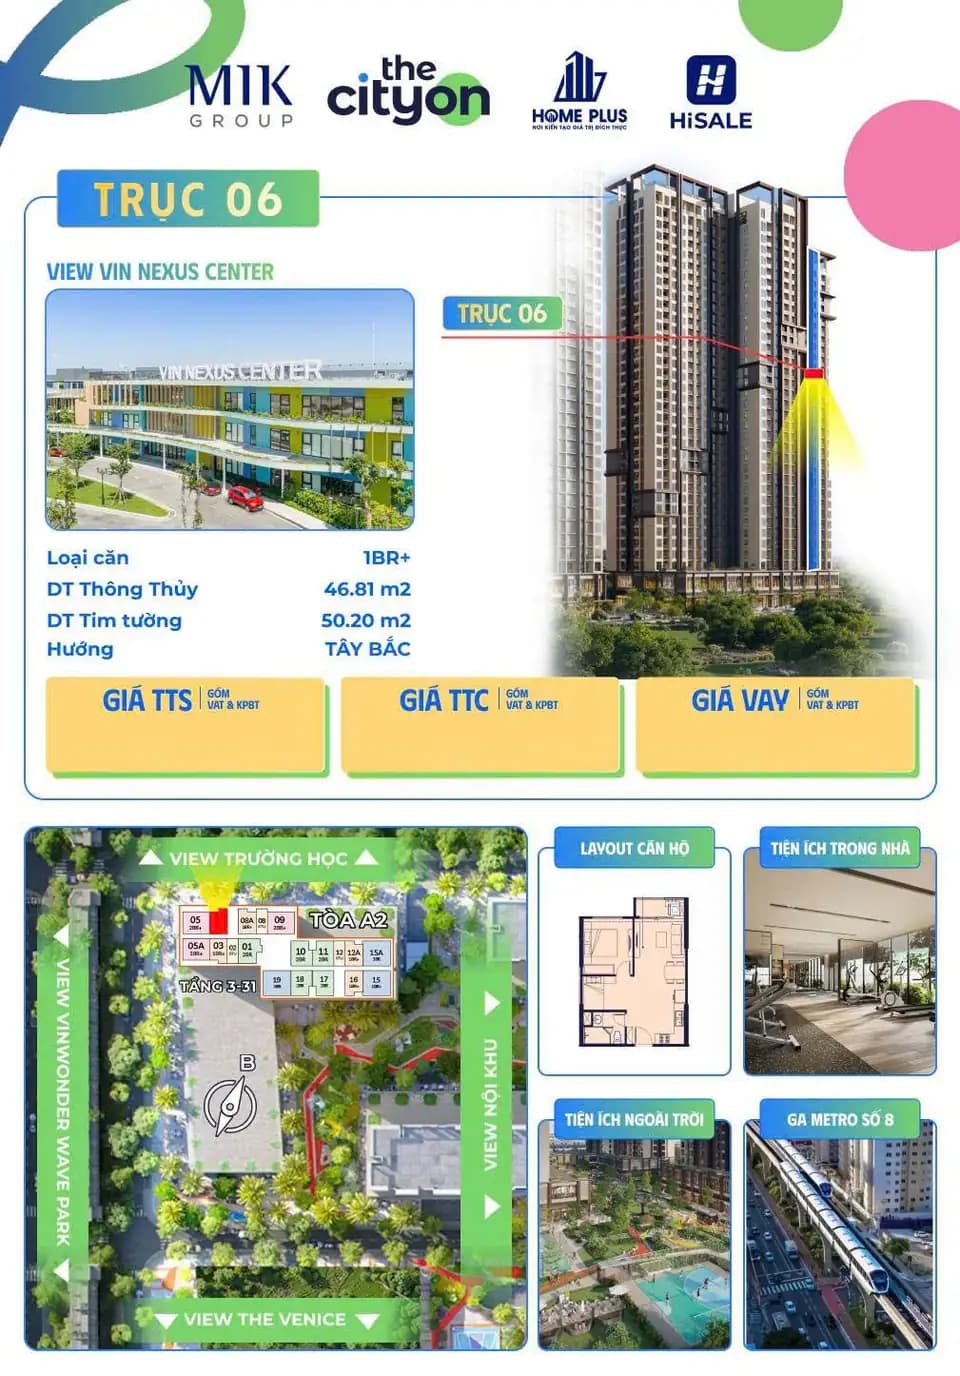
Cùng một căn ở tòa A2 The CityOn, giá theo phương án thanh toán theo tiến độ cao hơn thanh toán sớm khoảng 13–16%, còn phương án có hỗ trợ lãi suất cao hơn khoảng 20–22%. Với căn 2PN tầng trung, khoản chênh lên tới khoảng 630 triệu đồng. Chọn phương án nào phụ thuộc vào dòng tiền, khả năng vay và kế hoạch dùng căn hộ của từng người.
Ba phương án trong bảng giá
Bảng giá tòa A2 The CityOn (tháng 11/2026) niêm yết mỗi căn với ba mức giá:
- Thanh toán sớm: người mua thanh toán phần lớn giá trị căn hộ trong thời gian ngắn, đổi lại được mức giá thấp nhất.
- Thanh toán theo tiến độ: thanh toán chia theo các mốc xây dựng, giá cao hơn.
- Vay có hỗ trợ lãi suất: người mua dùng vốn vay ngân hàng và được hỗ trợ lãi suất trong một giai đoạn, giá cao nhất.
Chi tiết tỷ lệ thanh toán từng đợt, thời gian và mức hỗ trợ lãi suất cần lấy theo chính sách bán hàng chính thức của từng đợt. Bài viết này chỉ phân tích phần chênh lệch giá thể hiện trên bảng giá.
Chênh lệch đo bằng phần trăm
Tính trên toàn bộ các căn trong bảng giá tòa A2:
| So sánh | Mức chênh | Bình quân |
|---|---|---|
| Theo tiến độ so với thanh toán sớm | cao hơn 13,4 – 15,6% | khoảng 13,6% |
| Hỗ trợ lãi suất so với thanh toán sớm | cao hơn 20,0 – 22,4% | khoảng 20,1% |
| Hỗ trợ lãi suất so với theo tiến độ | cao hơn 3,9 – 6,3% | khoảng 5,7% |
Nói cách khác, nếu lấy giá thanh toán theo tiến độ làm chuẩn, người thanh toán sớm đang được giảm khoảng 12%. Ngược lại, người chọn vay có hỗ trợ lãi suất trả thêm khoảng 5–6% so với giá theo tiến độ để đổi lấy phần hỗ trợ lãi vay.
Chênh lệch đo bằng tiền
Ví dụ ở nhóm tầng 15–25, hướng Đông Nam:
| Loại căn | Thanh toán sớm | Theo tiến độ | Hỗ trợ lãi suất | Chênh tối đa |
|---|---|---|---|---|
| Studio 31,5 m² | khoảng 1,72 tỷ | khoảng 1,98 tỷ | khoảng 2,10 tỷ | khoảng 384 triệu |
| 2PN 57,6 m² | khoảng 3,16 tỷ | khoảng 3,58 tỷ | khoảng 3,79 tỷ | khoảng 631 triệu |
| 3PN 81,6 m² | khoảng 4,60 tỷ | khoảng 5,21 tỷ | khoảng 5,51 tỷ | khoảng 918 triệu |
Với căn 3PN, khoảng cách giữa phương án rẻ nhất và đắt nhất gần chạm 1 tỷ đồng. Đây là con số đủ lớn để người mua phải tính toán nghiêm túc thay vì chọn theo thói quen.
Phép thử: tự vay ngân hàng để thanh toán sớm
Một cách so sánh là giả định người mua tự vay ngân hàng để thanh toán sớm, rồi so tiền lãi phải trả với khoản chênh giá. Lấy căn 2PN tầng 15–25 làm ví dụ, vay 70% giá thanh toán sớm (khoảng 2,2 tỷ đồng), chỉ tính lãi đến khi nhận nhà:
| Lãi suất giả định | Trả lãi 2 năm | Trả lãi 3 năm |
|---|---|---|
| 8%/năm | khoảng 353 triệu | khoảng 530 triệu |
| 10%/năm | khoảng 442 triệu | khoảng 663 triệu |
So với khoản chênh khoảng 631 triệu đồng giữa thanh toán sớm và vay hỗ trợ lãi suất, tự vay để thanh toán sớm có thể có lợi nếu thời gian đến lúc bàn giao ngắn và lãi suất thấp. Khi thời gian chờ kéo dài hoặc lãi suất cao, phần lợi thu hẹp dần, thậm chí đảo chiều.
Đây là phép tính đơn giản hóa, chưa gồm phí trả nợ trước hạn, lãi suất thả nổi và giá trị của việc giữ tiền mặt. Mỗi người mua cần thay bằng con số thực tế từ ngân hàng và chính sách bán hàng.
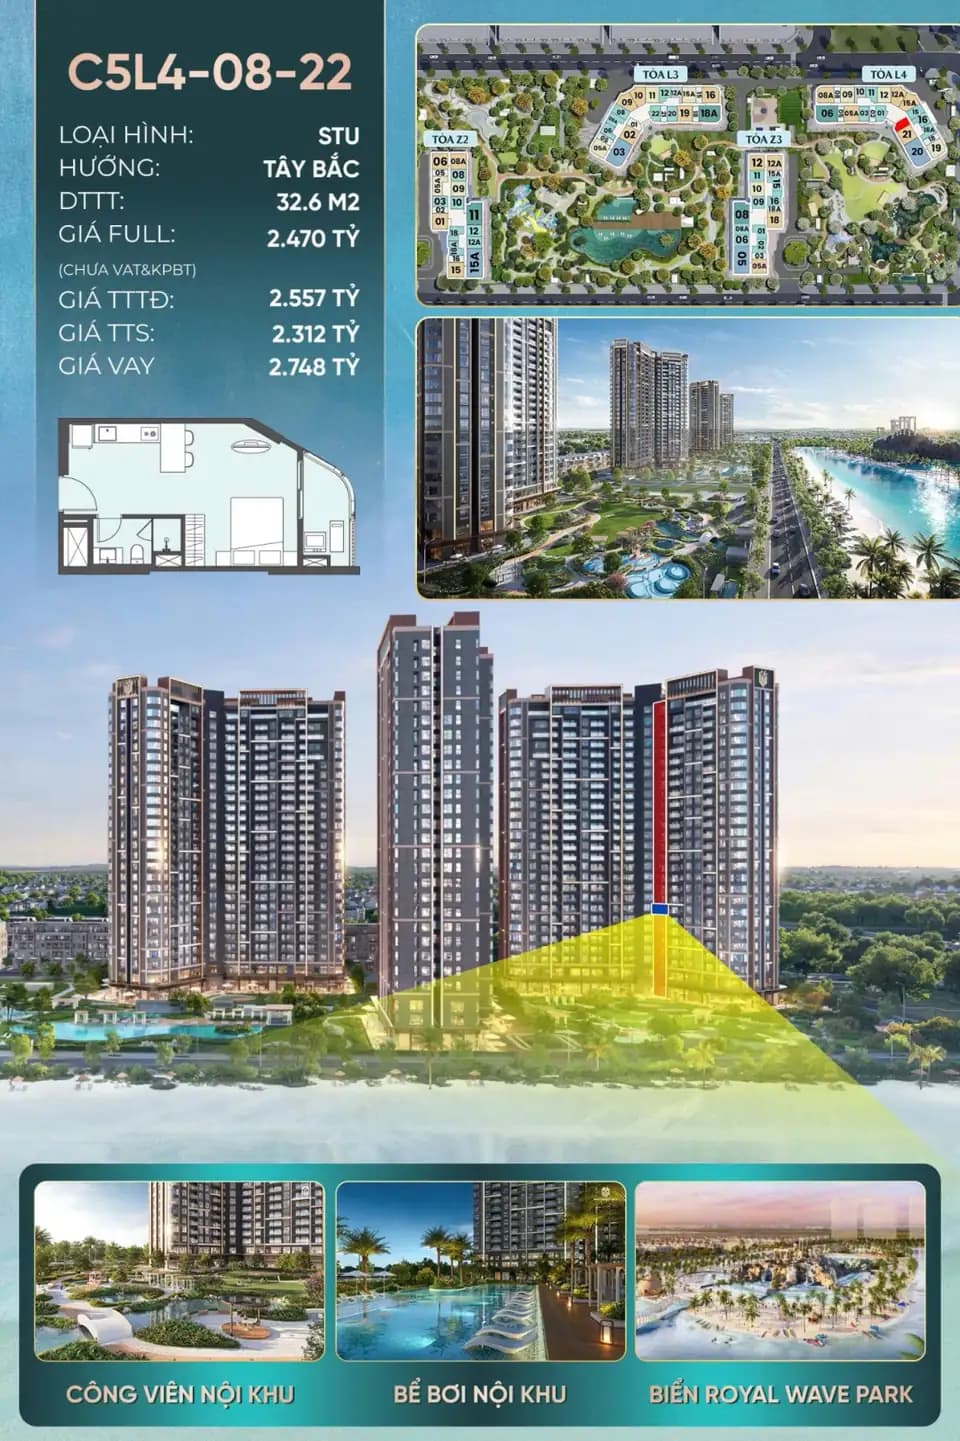
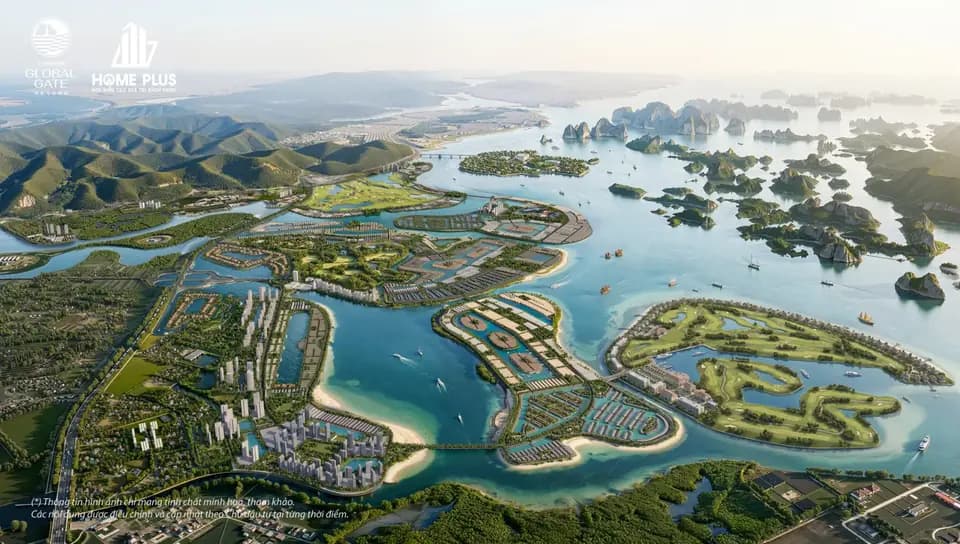
Tổng mặt bằng The CityOn với các khối căn hộ và trục cảnh quan Tổng mặt bằng The CityOn theo đề án, thể hiện vị trí các khối căn hộ (ảnh minh họa).
Phương án nào hợp với ai
Thanh toán sớm hợp với người có sẵn phần lớn tiền mặt, ví dụ vừa bán nhà cũ hoặc có khoản tích lũy lớn, và muốn tối ưu tổng chi phí. Đổi lại, tiền bị "khóa" vào căn hộ từ sớm, trong khi phải chờ đến khi nhận nhà mới sử dụng hoặc cho thuê được.
Thanh toán theo tiến độ hợp với người có dòng tiền đều và muốn chia nhỏ áp lực thanh toán theo thời gian, đồng thời giữ được quyền chủ động theo dõi tiến độ xây dựng trước mỗi đợt nộp tiền.
Vay có hỗ trợ lãi suất hợp với người chỉ có một phần vốn tự có, cần đòn bẩy và muốn giảm áp lực trả lãi trong những năm đầu. Điều quan trọng nhất là đọc kỹ thời điểm kết thúc hỗ trợ và mức lãi suất sau đó, vì đây là lúc nghĩa vụ trả nợ tăng lên.
Câu hỏi cần làm rõ trước khi chọn
- Thanh toán sớm cần nộp bao nhiêu phần trăm, trong bao lâu, và phần còn lại nộp khi nào?
- Các đợt thanh toán theo tiến độ gắn với mốc xây dựng nào?
- Hỗ trợ lãi suất kéo dài bao nhiêu tháng, tính trên tỷ lệ vay tối đa bao nhiêu?
- Hết thời gian hỗ trợ, lãi suất được tính theo công thức nào?
- Có được chuyển đổi phương án sau khi ký không, nếu được thì giá tính lại ra sao?
Ngoài phương án thanh toán, tầng và hướng cũng tạo chênh lệch lớn, được phân tích riêng trong bài về tầng và hướng.
Góc nhìn Săn Nhà Đẹp
Khoảng cách 13–22% giữa các phương án thanh toán tại The CityOn lớn hơn nhiều so với chênh lệch theo hướng, và tương đương chênh lệch theo tầng. Vì vậy, chọn cách thanh toán là một quyết định tài chính ngang tầm với chọn căn.
Đừng chỉ nhìn tiền trả hằng tháng trong giai đoạn được hỗ trợ. Hãy dựng một bảng dòng tiền cho cả ba phương án trên cùng trục thời gian, cộng đủ tiền lãi, rồi so tổng số tiền thực trả với khả năng chịu đựng nếu thu nhập giảm.
Săn Nhà Đẹp tổng hợp.
Khi tìm hiểu thông tin thị trường, anh/chị nên đối soát quy hoạch và pháp lý thực tế tại địa phương trước khi ra quyết định giao dịch.